Technologie TPE : quelle technologie se cache derrière un terminal de paiement ?

· 6 min de lecture

Payer par carte bancaire ou avec son smartphone est devenu un geste quotidien. En quelques secondes, un terminal de paiement électronique (TPE) communique avec une carte, transmet des informations bancaires et confirme la transaction. Pourtant, derrière cette simplicité apparente se cachent plusieurs technologies sophistiquées.
De la puce électronique à la communication sans contact, en passant par le chiffrement des données, la technologie TPE repose sur un ensemble de dispositifs conçus pour rendre les paiements rapides, fiables et sécurisés.
Pour comprendre comment ces innovations se traduisent en solutions concrètes pour les commerçants, il est intéressant de découvrir les différents terminaux disponibles sur le marché. Vous pouvez notamment consulter un comparatif détaillé des solutions SumUp ici, afin de mieux connaître les équipements et leurs fonctionnalités.
Qu'est-ce qu'un terminal de paiement électronique ?
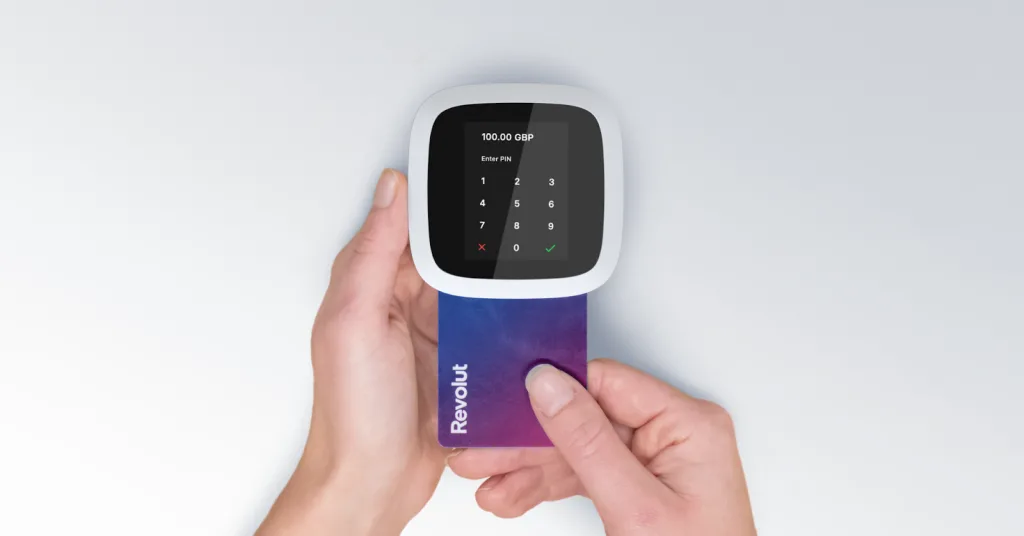
Un terminal de paiement électronique est un appareil permettant à un professionnel d'accepter les paiements par carte bancaire ou par portefeuille numérique.
Il assure plusieurs fonctions essentielles : lire les informations nécessaires au paiement, authentifier la carte selon le protocole utilisé, communiquer avec les infrastructures bancaires et afficher le résultat de l'opération.
Les TPE modernes possèdent généralement un écran, un lecteur de carte à puce, une antenne NFC et un module de communication. Certains fonctionnent de manière autonome, tandis que d'autres sont connectés à un smartphone ou à un logiciel de caisse.
Les principales technologies utilisées par les TPE
La technologie EMV : le rôle de la puce bancaire
La technologie EMV, développée autour de spécifications communes aux acteurs du paiement, constitue l'une des bases des transactions par carte à puce.
Contrairement aux anciennes cartes utilisant uniquement une piste magnétique, les cartes EMV possèdent une puce capable d'effectuer des opérations cryptographiques.
Lors d'un paiement, la carte génère notamment un cryptogramme propre à la transaction. Ce mécanisme contribue à empêcher la réutilisation frauduleuse des données d'une opération précédente.
La technologie EMV permet ainsi de renforcer la sécurité et l'interopérabilité des paiements.
Le NFC : comment fonctionne le paiement sans contact ?
Le NFC, ou Near Field Communication, est une technologie de communication radio à très courte portée.
Lorsqu'un client approche sa carte ou son téléphone d'un TPE compatible, les deux équipements peuvent échanger les données nécessaires à la transaction sans contact physique.
Le fonctionnement repose sur plusieurs étapes :
- Le terminal active son interface sans contact.
- La carte ou le smartphone communique avec le lecteur NFC.
- Les informations de paiement et les éléments cryptographiques sont échangés.
- Le terminal effectue les vérifications et demande une autorisation lorsque cela est nécessaire.
Cette technologie est également utilisée par les portefeuilles numériques comme Apple Pay et Google Pay.
Comment se déroule une transaction bancaire ?
Un paiement électronique implique plusieurs intervenants : le terminal du commerçant, le prestataire d'acceptation, les réseaux de cartes et la banque émettrice.
Le processus commence lorsque le commerçant saisit le montant de l'achat. Le client présente ensuite son moyen de paiement.
Le terminal recueille les informations utiles et transmet la demande d'autorisation par une connexion sécurisée. Selon le parcours de paiement, cette demande circule entre le prestataire du commerçant, le réseau de paiement et l'établissement émetteur de la carte.
La banque émettrice effectue les contrôles nécessaires, notamment sur la validité de la carte, les règles de sécurité et les fonds ou le crédit disponibles.
Une réponse d'acceptation ou de refus est ensuite renvoyée au terminal.
Important : une transaction autorisée ne signifie pas que l'argent a déjà été crédité sur le compte du commerçant. Le règlement effectif intervient dans une phase ultérieure de compensation et de transfert des fonds.
Comment les TPE protègent-ils les données bancaires ?
La sécurité est au cœur de la technologie TPE. Les appareils utilisent différents mécanismes pour limiter les risques de fraude et d'interception des informations sensibles.
Le chiffrement des informations
Le chiffrement permet de rendre certaines données illisibles pour les personnes ne possédant pas les clés cryptographiques appropriées.
Les terminaux conformes aux exigences de sécurité applicables intègrent des protections matérielles et logicielles adaptées, notamment pour la saisie du code confidentiel.
Les normes PCI et les composants sécurisés
Le standard PCI PTS POI définit des exigences de sécurité applicables aux dispositifs de paiement, particulièrement concernant la protection du code PIN et des informations sensibles.
Certains terminaux intègrent également des mécanismes de détection des tentatives d'ouverture ou de manipulation physique.
Ces protections contribuent à limiter les risques d'extraction de données confidentielles.
Wi-Fi, Bluetooth et réseau mobile : comment le TPE communique-t-il ?
Les terminaux de paiement peuvent employer différents moyens de connexion pour transmettre les demandes d'autorisation.
| Technologie | Fonction principale | Utilisation courante |
|---|---|---|
| Wi-Fi | Connexion au réseau Internet | Commerces fixes |
| 4G/5G | Connexion mobile via un réseau cellulaire | Vente ambulante, livraison |
| Bluetooth | Liaison locale avec un appareil associé | Lecteurs connectés à un smartphone |
| Ethernet | Connexion filaire au réseau | Points de vente fixes |
Le choix dépend principalement de l'environnement professionnel, de la mobilité nécessaire et de la qualité des connexions disponibles.
Une connexion stable reste importante pour limiter les interruptions de paiement. Certains dispositifs prennent en charge des modes particuliers en cas d'indisponibilité du réseau, sous réserve des conditions et risques définis par leur prestataire.
Les nouvelles évolutions de la technologie TPE
Le secteur des paiements poursuit sa transformation grâce à la miniaturisation des composants et au développement des logiciels.
Le SoftPOS, notamment, permet à certains smartphones compatibles de devenir des terminaux d'acceptation de paiement sans contact grâce à des applications et solutions certifiées.
Cette approche réduit le besoin d'un lecteur externe pour certains commerçants.
Par ailleurs, les TPE intelligents proposent désormais des fonctionnalités complémentaires : gestion des ventes, catalogues de produits, reçus numériques, suivi de l'activité et intégration avec les logiciels de caisse.
Les commerçants peuvent ainsi centraliser davantage d'opérations dans un même environnement numérique.
Conclusion : une technologie invisible, mais essentielle
Derrière chaque paiement par carte se trouve une combinaison de technologies complémentaires. La puce EMV contribue à l'authentification des transactions, le NFC facilite les paiements sans contact, tandis que les protocoles de communication et les mécanismes cryptographiques protègent les échanges.
La technologie TPE continue d'évoluer vers des solutions plus mobiles, connectées et intégrées aux outils de gestion commerciale.
Pour les professionnels, comprendre ces mécanismes permet de choisir un terminal adapté à leur activité, sans négliger la sécurité, la simplicité d'utilisation et la fiabilité des encaissements.
L'auteur
Charles Gouin-Peyrot
Journaliste tech et testeur indépendant, je décrypte la tech grand public. Spécialisé dans le hardware, l'audio et la maison connectée, je mets ma rigueur technique et mon expérience de formateur au service de mes tests. Mon objectif est simple : dépasser les fiches techniques pour vous livrer des analyses transparentes, impartiales et ancrées dans un usage 100 % réel.
Voir tous ses articles